L’essor de la joaillerie : les coulisses de la hausse de la demande
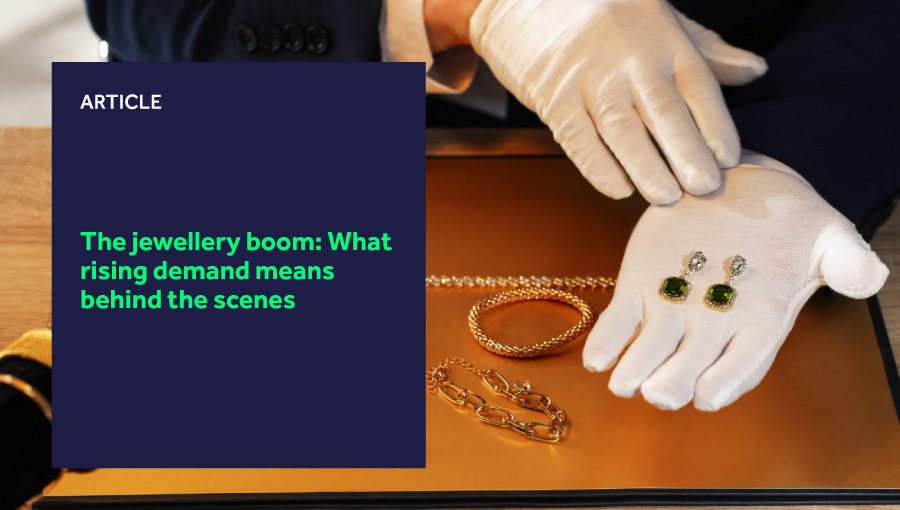
L’essor du secteur de la joaillerie s’accompagne de la dure réalité opérationnelle. Si la croissance est facile à constater, le travail acharné en coulisses pour y répondre l’est beaucoup moins.
L’étude « État de la mode 2026 » de McKinsey révèle que les ventes unitaires devraient croître de 4,1 % par an entre 2025 et 2028, soit environ quatre fois le taux de croissance des ventes de vêtements.
Les bijoux de marque progressent encore plus rapidement, leur croissance étant presque deux fois plus rapide que celle des bijoux sans marque, et ils représentent désormais environ un quart du marché mondial.
Ce secteur a su résister au ralentissement général du marché du luxe. Les consommateurs continuent d’investir lorsque la pièce a une signification particulière, que ce soit pour la revente, pour affirmer leur identité ou simplement pour se faire plaisir.
Les habitudes d’achat évoluent également, les bijoux n’étant plus réservés uniquement aux cadeaux.
McKinsey constate que 42 % des femmes et 35 % des hommes achètent aujourd’hui davantage pour eux-mêmes qu’il y a deux ou trois ans. Parallèlement, les diamants de synthèse connaissent une croissance annuelle de 15 à 16 % sur des marchés clés comme l’Inde, la Chine et les États-Unis, et représenteront la moitié de la joaillerie en diamants d’ici 2030.
Les consommateurs considèrent les bijoux à la fois comme des objets émotionnels, des pièces permettant l’expression de soi et le plaisir, ainsi que comme des investissements car ils conservent généralement bien leur valeur.
Cette combinaison fait de cette catégorie un point d’entrée naturel pour les clients ambitieux qui se sentent exclus du marché du luxe par les prix ou qui commencent tout juste à s’y intéresser.
Le même phénomène se dessine dans des catégories connexes, les sacs et accessoires d’occasion devenant un point d’entrée accessible vers des marques inaccessibles à plein tarif.
C’est pourquoi nous constatons que de plus en plus de marques proposent des bijoux et autres accessoires à des prix abordables afin d’attirer de nouveaux clients.
McKinsey a également fait référence aux données de De Beers qui montrent que l’Inde est en train de dépasser la Chine pour devenir le deuxième marché mondial du diamant, derrière les États-Unis, avec 11 % de la demande totale.
L’essor de la classe moyenne indienne et l’attrait culturel pour l’or et les diamants alimentent une croissance à deux chiffres soutenue pour les joailliers nationaux.
Cela représente une opportunité considérable pour les marques de tirer profit de la croissance des marchés, non seulement sur leurs territoires traditionnels, mais aussi dans de nouvelles régions. Cela dit, des défis persisteront.
L’expansion du secteur de la joaillerie est indéniablement positive, mais elle engendre des défis pratiques. Un plus grand nombre d’unités nécessite davantage de conception, d’approvisionnement, de production, de stockage et de transport.
Dans une catégorie définie par le détail, la complexité se multiplie rapidement.
Une seule pièce peut comporter plusieurs métaux, pierres et finitions, chacune avec ses propres exigences d’approvisionnement, son coût et ses normes de conformité. Les sertissages, les tailles et les coloris ajoutent encore à cette complexité. Les bijoux en diamants nécessitent également une documentation précise et des contrôles de qualité rigoureux.
Dans le même temps, les lignées cultivées en laboratoire introduisent des spécifications parallèles. Les marques multirégionales doivent également composer avec des réglementations et des attentes clients différentes.
Le rôle croissant des bijoux dans l’identité personnelle engendre également de nouveaux défis, car des assortiments plus larges, des gammes non genrées et des collections pour hommes augmentent le nombre de références.
Pour ceux qui se lancent dans la joaillerie depuis des secteurs connexes, l’intégration de ces structures dans les opérations existantes représente un défi en soi.
La plupart des difficultés se situent en coulisses. Les marques doivent assurer le suivi de la composition, des dimensions, des certifications et des instructions d’entretien de chaque pièce. La hiérarchie des produits doit refléter la réalité du marché de la joaillerie, et non pas seulement la manière dont les créateurs structurent leurs collections.
La gestion des stocks présente également ses propres difficultés. Les bijoux, bien que de petite taille, ont une valeur élevée, ce qui amplifie les conséquences d’une mauvaise répartition ou d’erreurs. Les équipes souhaitent réserver des pièces pour des clients, des canaux ou des régions spécifiques, tout en protégeant les comptes clés et en évitant les surventes.
À mesure que le volume des ventes augmente, les exceptions se multiplient. Les commandes évoluent, les magasins ouvrent ou ferment, les besoins des clients changent et les calendriers de lancement sont modifiés. Les équipes souhaitent se concentrer sur les cas exceptionnels qui comptent, et non sur des milliers de mouvements de routine. Cela se complique lorsque les données produits sont dispersées dans plusieurs systèmes et qu’il n’existe pas de méthode unique pour gérer les stocks avec certitude.
C’est là qu’un ERP conçu pour la mode (et toutes ses sous-catégories) prend toute sa valeur pour les acteurs du secteur de la joaillerie. L’objectif n’est pas de complexifier les processus, mais de créer les structures qui permettent de maîtriser la croissance.
K3 Fashion, intégré à Microsoft Dynamics 365 Finance, Supply Chain Management et Commerce, prend en charge l’intégralité du processus, de la planification et la conception à l’approvisionnement, la fabrication, la gestion des commandes et la vente au détail.
Il comprend des structures d’articles spécifiques à la mode, des matrices, une gestion des variantes et des hiérarchies de produits, qui aident les équipes à gérer les tailles, les couleurs et les coupes dans un cadre unique plutôt qu’au niveau le plus bas.
Pour les bijoux, cette structure permet une gestion détaillée des données produits. Composition, dimensions, informations sur le contrôle qualité et conseils d’entretien sont regroupés au même endroit, avec les images, les informations sur la marque et les variantes.
Le PLM et le portail fournisseur PLM aident à coordonner la planification des collections et la collaboration avec les fournisseurs, tandis que les TechPacks et les documents d’accompagnement ancrent le développement et la production dans des informations partagées.
Sur le plan opérationnel, les outils de gestion des stocks et des entrepôts, associés aux fonctionnalités de gestion des commandes et d’allocation, aident les marques à réserver des stocks, à éviter les surventes et à prioriser les bons clients ou canaux.
Des concepts tels que le cloisonnement et la consignation, associés à des contrôles de capacité lors de la saisie des commandes, permettent de prendre des décisions plus claires quant à la destination des articles de grande valeur.
Avec l’essor du secteur de la joaillerie, les marques qui prospéreront seront celles qui sauront allier une vision créative forte à une organisation rigoureuse. Une demande croissante ne signifie pas nécessairement une augmentation du désordre.
Grâce à des bases solides en matière de données produits, d’inventaire et de flux de commandes, les entreprises de joaillerie peuvent développer leur catégorie la plus performante sans perdre le contrôle des détails qui la rendent spéciale.
Si vous souhaitez en savoir plus sur la manière dont nous pouvons vous aider, n’hésitez pas à nous contacter dès aujourd’hui.
 https://k3fashionsolutions.com/wp-content/uploads/2026/03/fashion-wholesale-rewritten-inventory-control-featured.jpg
510
900
timjim
https://k3fashionsolutions.com/wp-content/uploads/2024/12/K3_Fashion_Solutions_Half-color_RGB.svg
timjim2026-03-26 11:12:542026-06-30 13:26:18Why fashion wholesale is being rewritten around inventory control
 https://k3fashionsolutions.com/wp-content/uploads/2026/03/iran-x-tariff-featured.jpg
510
900
timjim
https://k3fashionsolutions.com/wp-content/uploads/2024/12/K3_Fashion_Solutions_Half-color_RGB.svg
timjim2026-03-20 10:52:032026-06-30 13:20:48Tariffs, war, and a broken supply chain: What’s really happening in fashion right now
 https://k3fashionsolutions.com/wp-content/uploads/2026/03/eu-legislation-2026-featured.jpg
510
900
timjim
https://k3fashionsolutions.com/wp-content/uploads/2024/12/K3_Fashion_Solutions_Half-color_RGB.svg
timjim2026-03-04 16:00:002026-06-30 13:30:03EU fashion legislation 2026: ESPR, EPR, and the Digital Product Passport explained

Ressources
Clients
À Propos de Nous